Een woonboerderij kopen met een agrarische bestemming? Veel woningzoekers denken dat dit vrijwel onmogelijk is zonder agrarisch bedrijf. Zelfs hypotheekadviseurs geven regelmatig aan dat financiering niet mogelijk is. Maar klopt dat wel? Bij VIND Financieel Advies bewijzen we regelmatig het tegendeel. Soms zelfs met een hypotheek tot 100% van de marktwaarde, tegen een reguliere hypotheekrente.
“Een agrarische bestemming? Daar krijg je geen hypotheek op!”
Je hebt je droomwoning gevonden. Een prachtige woonboerderij met een grote tuin, een paar schuren en misschien zelfs een weiland. Rust, ruimte en volop mogelijkheden.
Maar dan ontdek je dat de woning een agrarische bestemming heeft.
Plotseling krijg je te horen dat een hypotheek niet mogelijk is. Je moet immers een boerenbedrijf hebben om er te mogen wonen. Of je krijgt het advies om rekening te houden met een veel hogere hypotheekrente en een flinke eigen inbreng.
Het zijn uitspraken die we bij VIND regelmatig horen. Niet alleen van woningzoekers, maar soms ook van hypotheekadviseurs.
En dat is zonde. Want een agrarische bestemming betekent niet automatisch dat een woning niet financierbaar is.
Sterker nog: wij helpen regelmatig mensen door heel Nederland, van Friesland tot Limburg, om alsnog hun droomwoonboerderij te kopen.
Kun je een hypotheek krijgen voor een woning met agrarische bestemming?
Ja, dat kan! Er zijn verschillende hypotheekverstrekkers die woningen met een agrarische bestemming accepteren.
Hoewel veel banken terughoudend zijn met agrarisch vastgoed, zijn er ook geldverstrekkers die onder bepaalde voorwaarden een reguliere particuliere hypotheek aanbieden.
Het verschil zit vaak in de specifieke kenmerken van de woning, het toegestane gebruik en de voorwaarden van de geldverstrekker.
Denk bijvoorbeeld aan een voormalige boerderij waarvan de agrarische activiteiten al jaren geleden zijn beëindigd, maar waarvan de bestemming nooit is gewijzigd naar wonen.
Voor de ene geldverstrekker is zo’n woning niet acceptabel. Bij een andere geldverstrekker kan er juist wel een financieringsmogelijkheid zijn.
Een afwijzing van één bank betekent dus niet dat je droomwoning onbereikbaar is.
Tot 100% financieren tegen een normale hypotheekrente
Een veelgehoord misverstand is dat je bij de aankoop van een woonboerderij met agrarische bestemming altijd veel eigen geld nodig hebt.
In bepaalde situaties is echter een hypotheek tot 100% van de getaxeerde marktwaarde mogelijk.
En misschien nog verrassender: soms zelfs zonder een extra renteopslag vanwege de agrarische bestemming.
Je kunt dus onder de juiste omstandigheden een woonboerderij financieren tegen een reguliere hypotheekrente.
Uiteraard zijn hier voorwaarden aan verbonden. De hypotheek moet passen bij je inkomen en financiële verplichtingen. Daarnaast kijkt de geldverstrekker naar onder andere de oppervlakte van het perceel, de aanwezige bijgebouwen, het toegestane gebruik en de taxatiewaarde.
Ook bij een financiering van 100% van de marktwaarde heb je doorgaans eigen geld nodig voor de kosten koper.
Maar het uitgangspunt blijft: een agrarische bestemming hoeft geen reden te zijn om je droomwoning af te schrijven.
Overdrachtsbelasting bij een agrarische bestemming: 2% of 10,4%?
Nog een onderwerp waarover veel misverstanden bestaan: de overdrachtsbelasting.
Bij de aankoop van agrarisch vastgoed wordt regelmatig uitgegaan van het hoge overdrachtsbelastingtarief van 10,4%.
Maar ook dat is lang niet altijd terecht.
Wanneer je een woonboerderij koopt om er zelf langdurig te gaan wonen, kan voor het woongedeelte gewoon het reguliere tarief van 2% overdrachtsbelasting gelden.
Onder bepaalde voorwaarden kunnen ook de tuin, schuren, garages en andere bijbehorende aanhorigheden onder het 2%-tarief vallen.
Voor zelfstandige agrarische grond en bedrijfsgebouwen kan juist het tarief van 10,4% van toepassing zijn.
Het is daarom belangrijk om vooraf goed te onderzoeken welke onderdelen fiscaal als woning of aanhorigheid worden aangemerkt.
Dat kan bij de aankoop van een woonboerderij duizenden euro’s verschil maken.
Van een onmogelijke hypotheek naar een droomwoonboerderij
Dat specialistische kennis het verschil kan maken, blijkt regelmatig uit de ervaringen van onze klanten.
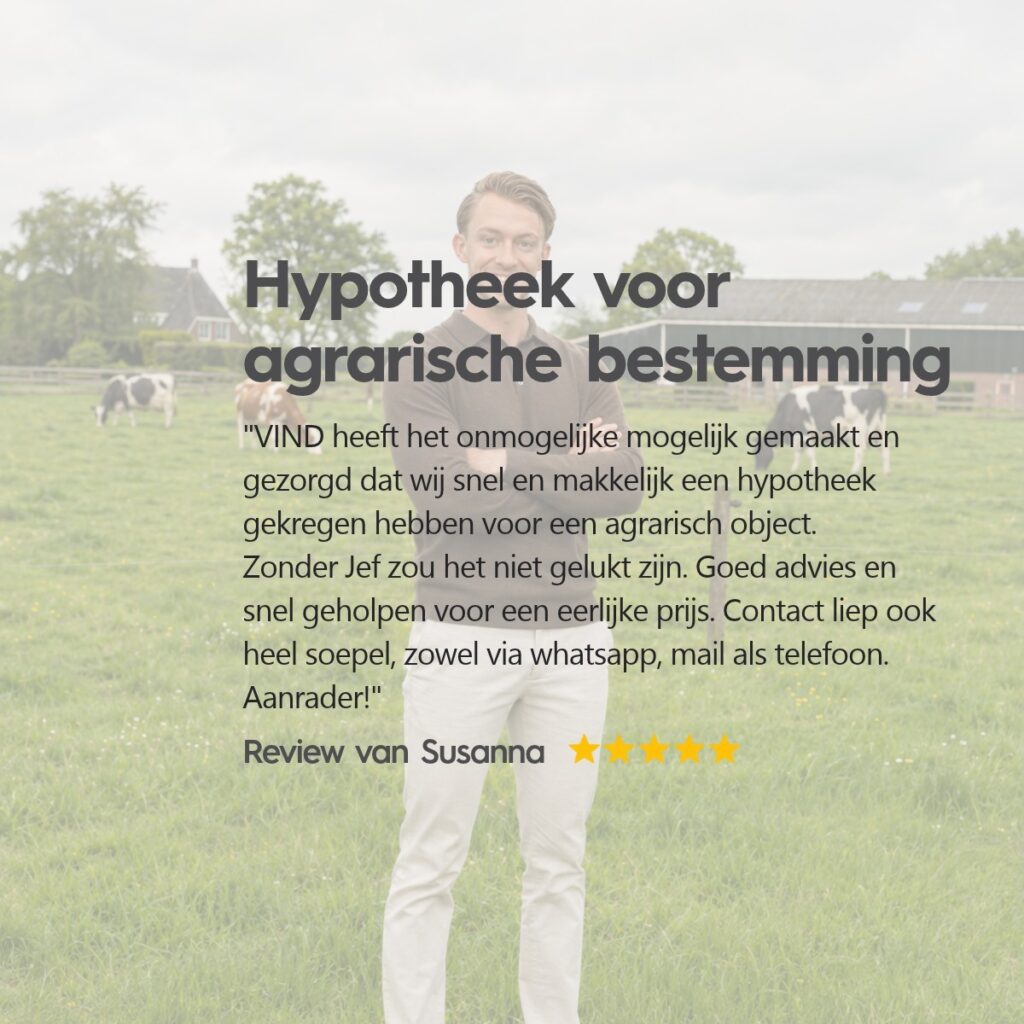
Zo mochten we onlangs Susanna helpen bij de financiering van een agrarisch object. Waar de financiering eerder moeilijk haalbaar leek, lukte het uiteindelijk toch.
Op 13 oktober 2026 liet ze deze prachtige review achter:
> ★★★★★ – Review van Susanna
>
> “VIND heeft het onmogelijke mogelijk gemaakt en gezorgd dat wij snel en makkelijk een hypotheek gekregen hebben voor een agrarisch object. Zonder Jef zou het niet gelukt zijn. Goed advies en snel geholpen voor een eerlijke prijs. Contact liep ook heel soepel, zowel via whatsapp, mail als telefoon. Aanrader!”
Dit is precies waarom we extra voldoening halen uit dit soort financieringsvraagstukken.
Achter een ingewikkeld hypotheekdossier zitten namelijk vaak mensen met een heel concrete woondroom. Een boerderij met ruimte voor hun dieren, een landelijke woning met een grote tuin of een karakteristiek pand waar ze jarenlang willen blijven wonen.
Het is prachtig wanneer zo’n droom, ondanks eerdere twijfels of afwijzingen, uiteindelijk toch werkelijkheid wordt.
Waarom VIND Financieel Advies bij een agrarische hypotheek?
Een hypotheek voor een woonboerderij met agrarische bestemming vraagt vaak om meer specialistische kennis dan een reguliere hypotheekaanvraag.
Niet iedere geldverstrekker accepteert dit type onderpand en de voorwaarden kunnen sterk verschillen.
Bij VIND hebben we ruime ervaring met het begeleiden van kopers van agrarische woningen en voormalige bedrijfswoningen.
Daarbij onderzoeken we onder andere:
- De financieringsmogelijkheden: welke geldverstrekkers accepteren het onderpand en onder welke voorwaarden?
- De maximale hypotheek: kan de woning tot 100% van de marktwaarde worden gefinancierd, of is eigen inbreng noodzakelijk?
- De hypotheekrente: is een reguliere rente mogelijk of geldt er een risico-opslag?
- De bestemming en het gebruik: welke regels gelden er voor particuliere bewoning?
- De fiscale aspecten: welke aandachtspunten zijn er rondom overdrachtsbelasting en hypotheekrenteaftrek?
Vanuit onze vestigingen in Overloon en Maastricht begeleiden we klanten door heel Nederland.
Of je nu een woonboerderij in Friesland, Gelderland, Brabant of Limburg hebt gevonden: we kijken graag met je mee.
Wil je meer weten over onze dienstverlening? Bekijk dan ook onze uitgebreide pagina over [hypotheken voor woningen met een agrarische bestemming](
Veelgestelde vragen over een woonboerderij financieren
Kan ik een woonboerderij kopen zonder agrarisch bedrijf?
Ja, dat kan in bepaalde situaties. Een agrarische bestemming betekent niet automatisch dat je als particulier geen hypotheek kunt krijgen. Of je er zonder agrarisch bedrijf mag wonen, hangt wel af van de regels in het omgevingsplan en eventuele vergunningen.
Kan ik 100% van een woonboerderij financieren?
In bepaalde situaties is een hypotheek tot 100% van de getaxeerde marktwaarde mogelijk. De geldverstrekker beoordeelt onder andere het inkomen, de woning, het perceel en de aanwezige bijgebouwen. Bij grotere percelen of complexere agrarische objecten kan een lagere financiering gelden.
Betaal ik een hogere hypotheekrente voor een agrarische woning?
Niet noodzakelijk. Sommige banken hanteren een renteopslag, maar er zijn ook situaties waarin financiering tegen een reguliere hypotheekrente mogelijk is.
Betaal ik 2% overdrachtsbelasting bij een woonboerderij?
Wanneer je de woning zelf langdurig gaat bewonen en deze fiscaal als woning kwalificeert, kan het tarief van 2% gelden. Ook bijbehorende aanhorigheden kunnen hieronder vallen. Voor zelfstandige agrarische gronden en bedrijfsgebouwen gelden mogelijk andere tarieven.
Mijn hypotheekadviseur zegt dat financiering niet mogelijk is. Wat nu?
Laat de mogelijkheden gerust opnieuw onderzoeken door een adviseur met ervaring in agrarisch vastgoed. Een afwijzing bij één bank betekent niet dat andere geldverstrekkers dezelfde voorwaarden hanteren.
Jouw droomwoonboerderij gevonden? Schrijf hem niet te snel af!
Heb je een prachtige woonboerderij gevonden, maar twijfel je of de agrarische bestemming een hypotheek in de weg staat?
Of heb je misschien al van een bank of hypotheekadviseur te horen gekregen dat financiering onmogelijk is?
Trek dan niet te snel de conclusie dat je droomwoning onbereikbaar is.
Bij VIND Financieel Advies kijken we graag wat er in jouw specifieke situatie mogelijk is.
Neem gerust [contact met ons op]( De koffie staat klaar!
VIND Financieel Advies – Geen zorgen, daar zorgen wij voor.
Door Jef | VIND Financieel Advies
Wil je weten wat dit voor jou betekent? Neem contact op met VIND.
Geschreven door Jef van den Boorn, Financieel Adviseur bij VIND.